

2026年9月,全球真实世界资产(RWA)领域在监管与机构参与上取得实质性突破,标志着行业正式进入“合规元年”。
宏观政策密集落地,RWA迈入“合规元年”
2026年9月,全球主要司法辖区在RWA监管上取得实质性突破。美国SEC通过“创新豁免”,为代币化NMS股票链上交易开辟临时通道;韩国金融委员会公布三阶段路线图,计划2027年2月实施《代币证券法》;香港《2026年施政报告》完善虚拟资产发牌制度,并推动黄金、碳信用等RWA产品发行;新加坡金管局拟修订《支付服务法》,引入稳定币监管框架;印度启动“Demat 2.0”公司债代币化试点,使用批发型数字卢比实现原子结算。此外,英国研究代币化黄金专门制度,泰国限制稳定币转账,乌兹别克斯坦试点政府证券抵押稳定币,巴西设定高准入门槛并推进DLT证券试点,吉尔吉斯斯坦则与CertiK合作强化数字索姆安全。各国路径虽异,但均从原则表态转向可操作实施,标志着RWA正式进入“合规元年”。
传统金融机构密集布局,RWA生态加速成型
传统金融巨头正从观望转向实质性参与。贝莱德发布《机器原生经济》报告,看好稳定币在AI代理支付中的作用;21家全球系统重要性银行联合计划于2026年下半年设立新公司,推出银行储备支持的稳定币,目标2027年上半年上市;伦敦证交所宣布将推出代币化英国股票,并与Kraken母公司Payward合作;纽约证交所亦探索与Blockchain.com合作推出美国上市股票加密版本。同时,SWIFT联合17家银行测试代币化存款跨境支付,英国四大银行已完成首批交易;瑞士多家金融机构启动瑞郎稳定币沙盒测试;欧洲央行Pontes项目将于9月21日上线,定位为生产级DLT结算服务。东南亚区块链融资翻倍,资金向成熟企业集中,新加坡占区域融资总额82.5%。币安战略入股Circle,深化USDC生态合作,稳定币竞争进入“联盟时代”。
重点项目多元拓展,资产类别持续丰富
RWA资产类别正从单一美债扩展至全谱系。Ondo Finance联合贝莱德推出链上智能投资组合,以单一代币形式提供多元化策略敞口;Securitize与Socios合作代币化职业体育俱乐部少数股权,探索粉丝经济与合规金融结合;Bitfinex Securities上线五款“比特币金库”公司股票代币化票据;Arya.ag利用Avalanche对印度农业仓储资产进行代币化,提升农业信贷透明度;Aave在Avalanche推出RWA借贷市场,Tether USAT提供核心流动性;Centrifuge上线纽约人寿8070亿美元资管规模旗下的高收益公司债代币化产品;Theo推出收益型代币化白银thSLVR,结合价格敞口与租赁收益;World上线自托管金融应用World Money,集成稳定币支付与收益;ARK Invest与Securitize合作将风投基金ARK Venture Fund代币化,提升私募股权流动性;韩国KB证券携手Securitize与Optimism,计划基于OP Mainnet推出代币化货币市场基金及旗舰策略产品。
市场数据亮眼,散户化进程初现
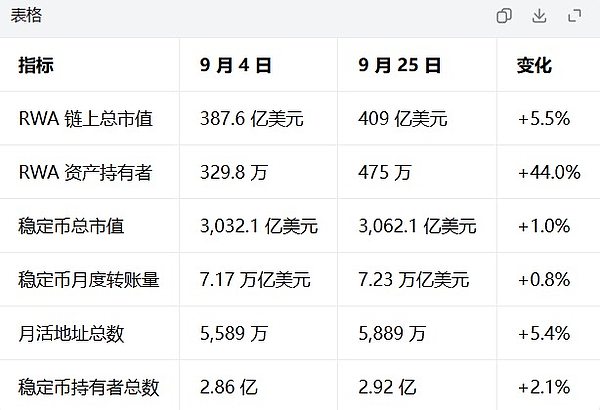
截至2026年9月25日,RWA链上总市值达409亿美元,较月初增长5.5%;资产持有者数量从329.8万暴增至475万,单月增幅44%,显著快于市值增速,表明小额散户正加速入场。稳定币总市值微增至3,062.1亿美元,但月转账量维持在7.2万亿美元高位,凸显其作为链上结算基础设施的核心地位。当前RWA持有者仅占链上总持有者(2.92亿)的1.6%,市场渗透率极低,增长空间广阔。
未来展望:挑战与机遇并存
尽管RWA发展迅猛,仍面临监管碎片化、合成资产红线、流动性风险及技术标准不统一等挑战。然而,2027年将是机构级基础设施集中落地之年——银行系稳定币、港交所仓单融资、韩国私募代币化等项目将相继推出。长期看,“RWA+AI+稳定币”生态雏形初现,AI代理或将成为RWA的重要应用场景。行业核心策略应聚焦四点:一是合规优先,选择监管清晰法域;二是深化机构合作,借力获取资产与牌照资源;三是产品分层,针对不同投资者开发匹配产品;四是技术中立,避免绑定单一公链。随着全球监管框架逐步完善,RWA有望成为连接传统金融与链上经济的关键桥梁。