

曾被视为“以太坊收益引擎”的流动性再质押(LRT)协议正经历一场集体转型。9月29日,LRT龙头ether.fi宣布将在本季度末正式剥离再质押业务,全面转向Neobank(加密新银行)。CEO Mike Silagadze直言:“再质押已缺乏有意义的收益机会,还伴随着不可忽视的安全风险。”截至9月30日,整个LRT市场总锁仓量约14.5亿美元,但一周内全赛道协议收入仅约10万美元,微利困局倒逼行业洗牌。
Kelp:从安全重创到出售信用流动性
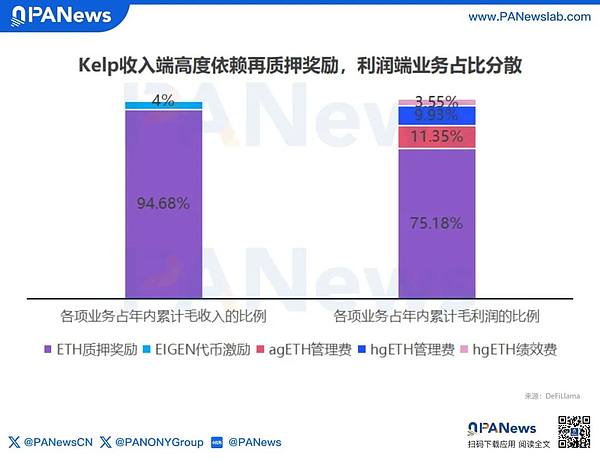
作为仅次于ether.fi的头部LRT协议,Kelp的转型带有强烈被动色彩。4月18日的跨链桥攻击导致约2.93亿美元资产被盗,迫使Kelp收缩rsETH跨链支持,并关闭多条链上的桥接。此后,Kelp重心转向策略金库Gain和机构级稳定币KUSD——后者是一种面向机构的短期结算流动性工具。尽管TVL从近15亿美元下滑至11亿,Kelp仍是除ether.fi外TVL最高的LRT协议。其今年累计毛收入达2,652万美元,但协议利润仅141万美元,因大部分收益需分配给用户。值得注意的是,Gain系列产品虽仅占TVL的2.5%,却贡献了近25%的利润。
Renzo:从LRT发行方升级为结构化收益平台
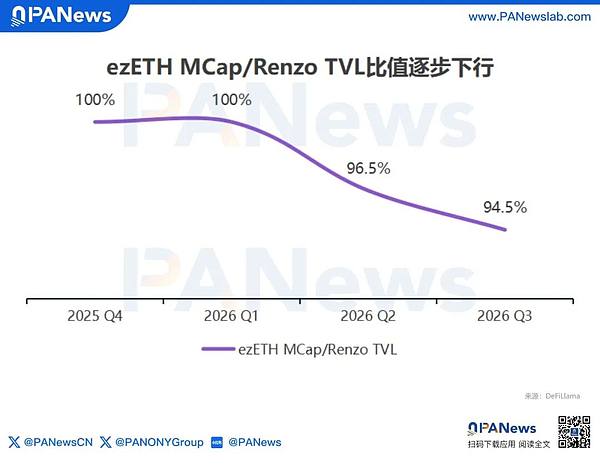
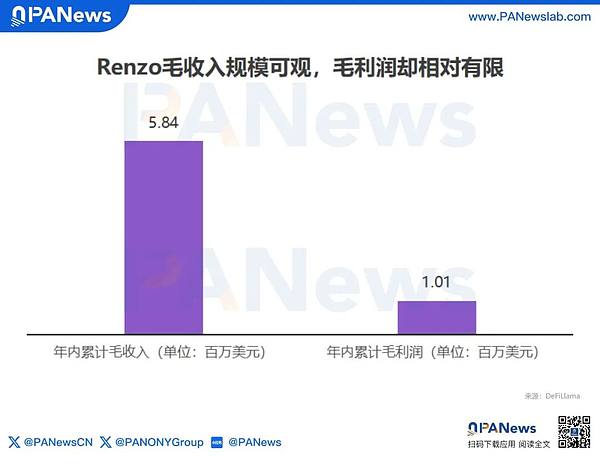
9月9日,Renzo Protocol更名为Renzo Finance,定位从“LRT协议”升级为“链上结构化收益平台”,产品体系拆分为质押套件、储备金库与企业套件三大模块。ezETH不再承担全部增长使命,而是作为底层资产入口。今年以来,Renzo累计毛收入584万美元,毛利润101万美元,盈利转化效率偏低。转型动作密集落地:同日上线Delta中性基差收益金库“Renzo Basis”,随后布局Robinhood Chain上的链上股票永续基差交易。其商业模式正向传统资管靠拢,通过打包交易策略赚取管理费与业绩报酬。
Swell:关闭L2,押注AI交易终端
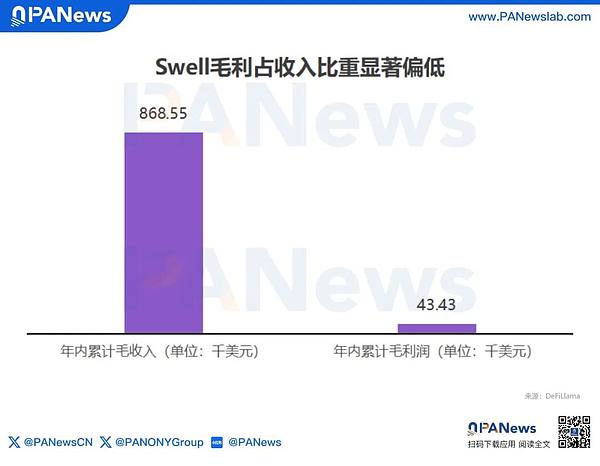
Swell的转型最为激进。其累计毛收入86.86万美元,毛利润仅4.34万美元,盈利质量承压。早在4月28日,Swell便宣布关闭曾被寄予厚望的再质押专用链Swellchain,理由是生态成熟度不足且以太坊L1扩容降低了L2必要性。团队将资源集中于Faro——一个搭建在Hyperliquid上的非托管AI交易智能应用,聚合链上数据与市场情绪生成策略并支持一键执行。Swell正从“提供收益资产”转向“提供交易服务”,收入模型也从质押利差转为订阅费与交易执行费,但商业化成效仍有待验证。
Puffer:深耕以太坊执行层基建
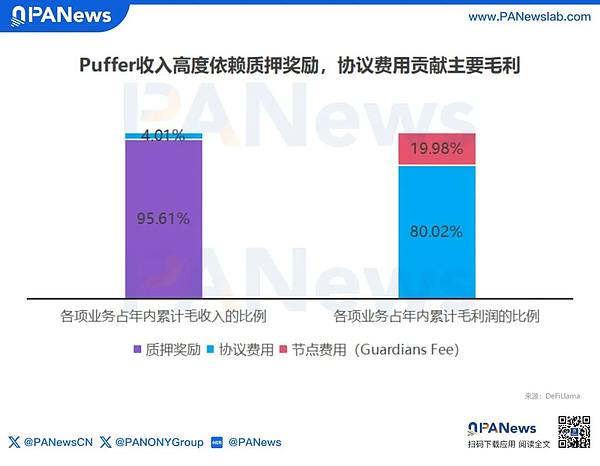
当同行聚焦资产端时,Puffer选择向下扎根,转型为以太坊执行层基础设施服务商。其产品矩阵涵盖LRT、机构服务、预确认(Preconf)及UniFi Based Rollup。LRT业务现主要面向机构客户,3月与Anchorage Digital合作提供合规pufETH渠道。更关键的是UniFi Based Rollup——采用以太坊L1验证者直接排序交易,消除中心化排序器风险,实现L1/L2原生交互。9月,Puffer先后与Google Cloud和Anchorage Digital达成合作,构建企业级预确认网关与机构托管结算体系。今年毛收入114万美元,毛利润5.72万美元,盈利主要来自服务费而非质押奖励。
Bedrock:用比特币重构收益引擎
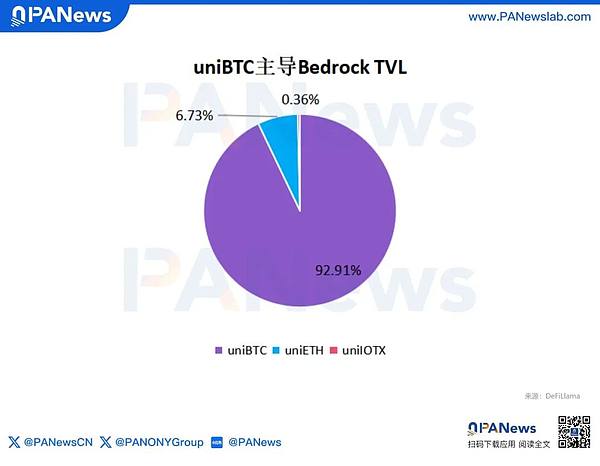
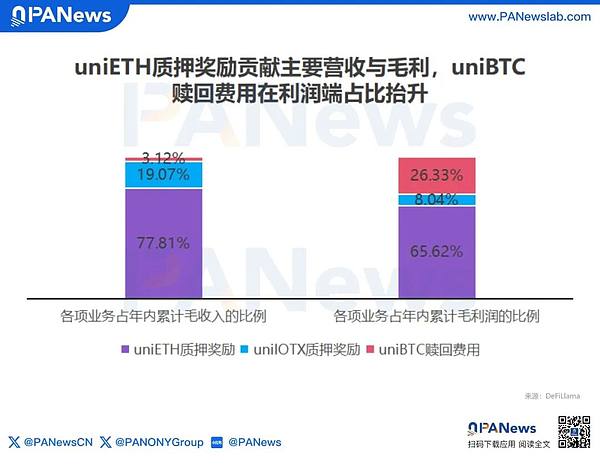
Bedrock选择资产大迁徙,全面转向比特币。在其4.08亿美元TVL中,uniBTC占比高达94%(3.79亿美元),而uniETH仅剩2,750万美元。6月24日上线的2.0版本明确打造比特币“智能收益引擎”,通过收益金库将BTC配置至机构信贷、Delta中性策略、DeFi及RWA等多元场景。然而,讽刺的是,当前收入与利润仍高度依赖uniETH质押业务。uniBTC虽具更高盈利弹性,但尚未形成类似uniETH的“盈利杠杆效应”,成为下一阶段关键挑战。
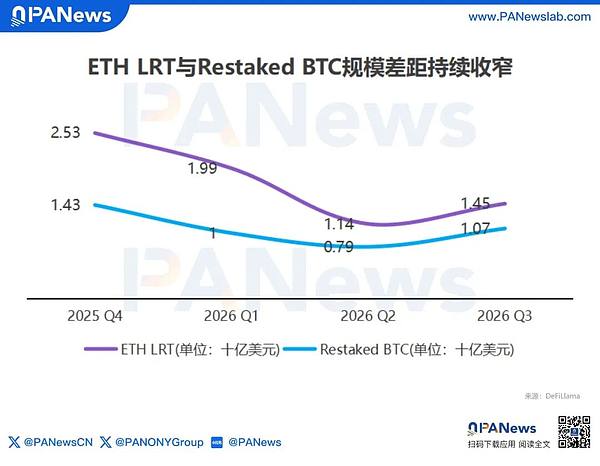
共识:LRT退化为资本入口。五大协议路径各异,但底层逻辑高度一致:第一,收益率逻辑崩塌,“三重收益”难以为继;第二,从资产发行转向资产管理,追求单位资本的收入效率;第三,探索基建变现,如交易处理、预确认、AI代理等。LRT正退化为一道底层资本入口,协议真正的价值在于上层的结构化产品、信贷服务与基础设施能力。新周期的核心,是构建“可解释的现金流”。