

代币化推动股票市场迈向连续交易。代币化——将现实世界资产的所有权以数字代币形式记录在共享、可编程账本上——正成为推动股票市场走向7×24小时连续交易的关键结构性变革。尽管纳斯达克、纽交所Arca等已延长至每日23小时交易,NSCC也计划于2026年6月推出24×5清算,但传统T+1结算与批量处理机制仍导致“交易完成”与“所有权转移”之间存在时间差,增加操作复杂性与风险。真正连续的市场需重构结算基础设施,而代币化被视为可行路径之一。
代币化股票:从衍生品敞口到真实所有权
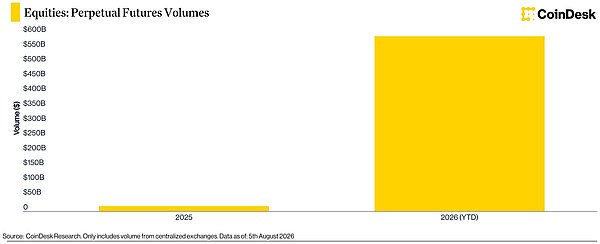
当前市场对股票类数字资产的需求主要体现在永续合约上,其名义规模从2025年的约160亿美元激增至2026年至今的逾5900亿美元。然而,永续合约仅提供价格敞口,而非所有权。相比之下,代币化现货(即交易代币本身)成交额已从2025年的380亿美元升至2026年至今的880亿美元以上,全年有望突破1450亿美元,表明基于真实所有权的市场正在形成。尽管股票现货持有规模仍小,但永续合约的爆发式增长预示着潜在机会。
传统股票基础设施的成本与摩擦
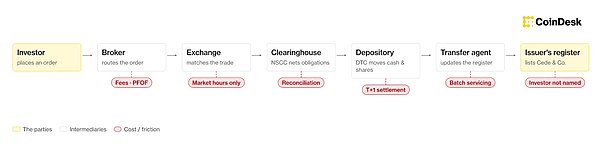
当前股票所有权流转依赖券商、清算所、存管机构、托管人和过户代理等多层中介,导致结算延迟(T+1)、中介成本高企、市场准入受限、股东结构可见度低及私募股份流动性不足等问题。美国绝大多数股票登记在DTC名义持有人Cede & Co.名下,发行人无法实时掌握实际受益人信息,只能依赖滞后且不完整的NOBO名单或13F文件,难以与股东建立直接联系。
发行人主导代币化的核心优势
当发行人直接主导代币发行时,可实现:实时准确的股东名册、可编程的公司行为(如分红、投票)、全球直发分发、扩大二级市场通道、降低对账成本,并建立可直接运营的股东群体。代币即代表股份本身,权利随链上转移,弥合了发行人对其客户熟悉却对股东陌生的鸿沟。
代币化股票的三种模式辨析
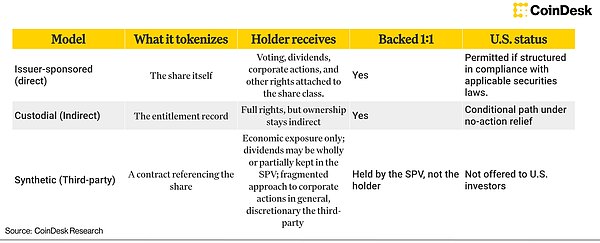
SEC在2026年1月明确区分代币化证券的法律性质。当前市场存在三种模式:
1. 发行人主导模式:代币即股票本身,持有人享有完整股东权利。
2. 托管型模式:代币代表通过中介持有的间接权益,功能类似传统经纪账户。
3. 合成型模式:第三方发行挂钩股票价格的衍生品,投资者仅拥有对发行方的合同索取权,无真实所有权,存在对手方、跟踪误差及公司行为传导失败等风险。
BLSH案例:发行人主导模式落地实践
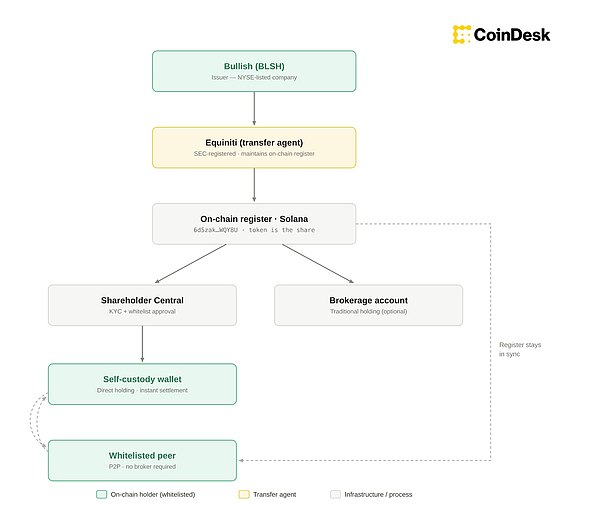
Bullish(BLSH)与过户代理Equiniti合作,在Solana链上发行代表真实股票的代币。股东经KYC验证后可将股份转入自托管钱包,实现秒级转让,同时保持登记股东身份。2026年8月,代币化BLSH在受GFSC监管的Bullish Exchange完成首笔真实交易,以稳定币结算,实现全天候、即时结算。该模式将区块链作为官方股东名册,过户代理确保合规与法律效力。
发行人参与门槛与运营负担
发行人无需自建区块链系统。核心工作包括:授权过户代理维护链上名册、决定代币化现有股份或设立新类别、批准投资者准入框架,并与律师确认监管合规。Equiniti表示,董事会批准后一周内即可完成名册代币化。日常运营(KYC、白名单、公司行为执行)由过户代理承担,对现有客户而言仅为服务延伸。
可组合性与监管约束的取舍
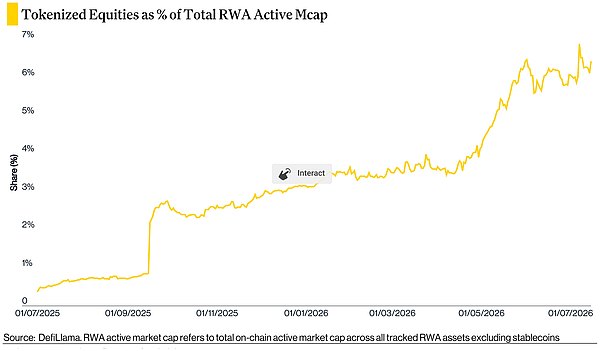
发行人主导模式虽保障完整股东权利,但因需遵守证券法转让限制,难以自由接入DeFi等无需许可协议。目前链上活跃RWA中代币化股票占比不足8%,深度可组合性主要来自xStocks、bStocks等合成产品。例如,bStocks可在BNB Chain借贷协议中作抵押,但可能因定价失真偏离底层股价。发行人主导模式选择牺牲部分可组合性以换取法律确定性与权利完整性。
监管框架逐步清晰但仍存不确定性
SEC与DTCC正基于现有证券法构建代币化监管路径:2025年12月允许DTC试点代币化;2026年1月明确分类;3月批准纳斯达克交易代币化证券;7月完成首批实盘交易;9月发布“创新豁免”,允许符合条件的交易所通过AMM交易代币化NMS股票,并赋予发行人对第三方代币化的一票否决权。然而,《CLARITY法案》未获通过,整体框架仍依赖监管执法而非成文法,未来存在政策变动风险。发行人主导模式因嵌入既有注册与过户代理体系,法律基础更为稳固。
结语:发行人应主动塑造链上股权未来
代币化并非取代过户代理,而是将其置于链上核心位置。发行人面临战略抉择:是主导自家股票的合规链上版本,还是放任第三方提供缺乏股东权利的合成敞口。发行人主导模式虽在可组合性上有所限制,却在所有权真实性、监管合规与股东关系管理上具备不可替代的优势,有望成为未来股票持有与转让的标准范式。