

北京时间2026年9月17日凌晨,美联储公布FOMC利率决议,宣布将联邦基金利率上调25个基点至3.75%-4.00%。这是自2023年7月以来的首次加息,标志着长达三年的利率维稳周期正式结束。此次加息虽符合市场预期,但同步发布的点阵图与政策声明展现出远超预期的鹰派立场。
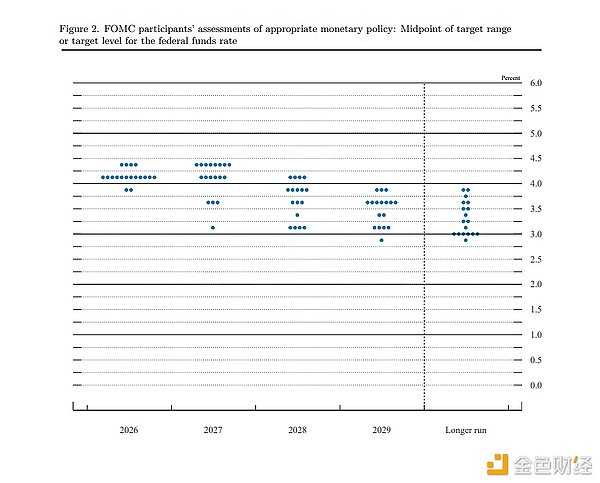
最新点阵图显示,在18位提交预测的官员中,16人支持年内再次加息。其中,12人预计全年累计加息50个基点,4人预计加息75个基点。点阵图中值预测今年还将加息一次,2027年维持利率不变,降息最早要到2028年才启动,2029年利率仍将维持在3.5%-3.75%区间,意味着美国可能面临近四年的高利率环境。
政策声明与主席讲话强化抗通胀优先立场
FOMC政策声明强调美国经济“稳固扩张”,消费支出强劲、企业投资活跃、就业市场稳定,但核心矛盾仍是通胀持续高企。美联储明确表示,本次加息旨在加速推动通胀回归2%目标,凸显其“不惜代价控通胀”的决心。
美联储主席沃什在新闻发布会上指出,夏季以来的通胀数据未显示潜在趋势实质性改善,当前金融条件“尚不具备足够的限制性”,本次加息仅是“撤回部分宽松”(a dose of accommodation)。他强调政策将完全依赖数据,不排除年内进一步加息,并明确拒绝提供固定前瞻指引,彻底打消市场对“一次性加息后转向宽松”的幻想。
白宫与美联储政策立场明显分歧
此次加息与美国总统特朗普的政策主张形成鲜明对立。特朗普在社交媒体上呼吁将利率降至1%或更低,认为美国拥有最强信用,且贸易逆差代表“损失”,应通过降低借贷成本刺激经济。然而,美联储坚持独立性,全票通过加息决议,被市场解读为重建央行公信力的关键举措。
华尔街一致解读:宽松时代终结,高利率成新常态
华尔街主流机构普遍认为,此次并非短期微调,而是货币政策的根本性转向。高盛预计10月将再加息一次;摩根士丹利与巴克莱预测12月大概率再度加息25个基点,年内利率峰值或达4.00%-4.25%。瑞银指出,沃什“移除一剂宽松”的措辞远比预期强硬,反映美联储对当前金融条件仍显宽松的担忧。
中信证券分析称,加息节奏或将受油价影响,但鉴于总体通胀率或在明年初明显下行,继续加息的理由将减弱,预计年内再加息25个基点,明年按兵不动。机构建议投资者聚焦有基本面支撑的资产,而非依赖流动性驱动的标的。
全球市场剧烈反应,加密资产表现分化
决议公布后,全球风险资产普遍承压。美股三大指数由涨转跌,道指跌1.21%,标普500跌0.44%,纳指微跌。科技股整体回调,仅半导体板块逆势走强。原油期货跌幅超2.5%,黄金、白银因高利率提升持有成本而下跌。
加密市场则展现韧性:比特币短时震荡后反弹至76,000美元上方,以太坊回升至2,400美元上方。但加密概念股受大盘拖累普遍下跌,Circle跌超6%,Robinhood跌超5%,Coinbase跌超4%,Bitmine与Strategy跌幅亦超2%。
后市展望:高利率主导未来数年市场逻辑
分析人士普遍认为,本轮加息周期的核心特征是“周期更长、利率更高、宽松更晚”。美联储官员全票通过决议,强化了政策一致性与可信度。“新美联储通讯社”记者Nick Timiraos指出,能源价格上涨与AI投资激增正重塑通胀前景。
瑞银经济学家Jonathan Pingle团队评估,沃什的政策反应函数已发生实质转变:更关注金融条件,对劳动力市场容忍度更高,且设定更高的“限制性”门槛。这一变化将对未来四年市场预期产生深远影响。
综合来看,短期市场将持续博弈二次加息预期,成长股、债券与大宗商品面临估值压力;中长期需警惕高利率对消费与投资的滞后抑制效应。对全球而言,美联储鹰派转向意味着流动性收紧重启,新兴市场或面临资本外流与汇率波动,全球资产波动率或持续抬升。