2026年9月,Yiming Ma、Yao Zeng 与 Anthony Lee Zhang 在《金融研究评论》(RFS)发表论文《Stablecoin Runs and the Centralization of Arbitrage》,深入探讨法币支持稳定币的价格稳定性与其潜在挤兑风险之间的复杂关系。研究指出,尽管稳定币承诺1:1锚定美元,但其储备资产多包含非流动性资产如国债、商业票据甚至贷款,使其在面临大规模赎回时可能无法及时兑付,从而引发自我实现的挤兑。
套利高度集中:少数机构掌控一级市场
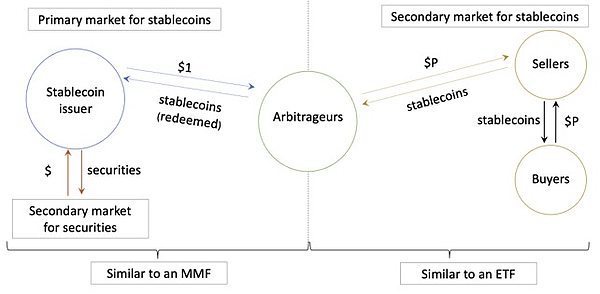
论文通过构建六大主流稳定币(USDT、USDC、BUSD、USDP、TUSD、GUSD)的链上铸造与赎回数据发现,一级市场套利活动极度集中。以USDT为例,平均每月仅有6个实体参与赎回,其中最大套利者占比高达66%;相比之下,USDC因准入较宽松,月均套利者达521个,最大者占45%。这种集中化结构意味着多数普通投资者无法直接向发行方按面值赎回,只能依赖二级市场交易,类似ETF份额买卖。
价格偏离普遍,套利效率影响稳定性
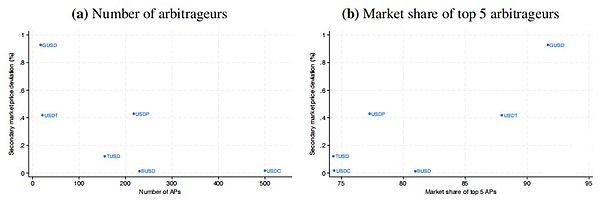
数据显示,样本期内各稳定币有27.2%至41.6%的时间处于折价状态,USDT平均折价达54个基点,而USDC仅1个基点。研究证实,套利者越少、集中度越高,二级市场价格偏离净值越显著。图2清晰展示了前五大套利者市场份额与价格波动之间的正相关关系。这表明开放套利准入理论上可提升价格稳定,但模型揭示此举可能加剧系统性风险。
理论模型:套利效率与挤兑风险呈反向关系
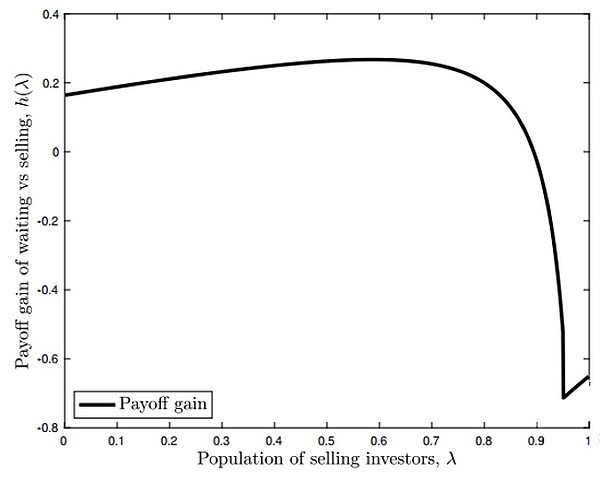
作者基于Diamond-Dybvig银行挤兑模型构建双层市场框架,引入“套利集中度”参数K(K=1/(nχ),n为套利者数量,χ为其资产负债表容量)。模型显示:当K较低(即套利更有效)时,二级市场价格冲击小,提前卖出收益更高,反而激励更多投资者抢先抛售,形成策略互补,放大挤兑可能性;反之,高K带来更大价格冲击,抑制跟风卖出,产生策略替代效应。因此,发行方在设计机制时需在价格稳定与金融稳定之间权衡。
政策启示:监管需协调赎回、储备与收益分配
研究强调,价格稳定与金融稳定目标可能冲突。例如,欧盟拟推行的“无约束赎回”虽能提升套利效率、改善价格稳定,却可能推高挤兑概率;而设置赎回门槛或费用(如USDT收取0.1%赎回费)虽牺牲价格精度,却有助于防火墙作用。此外,持有更流动的储备资产可降低挤兑风险,但若不配套调整套利机制,发行方可能主动降低K,部分抵消政策效果。股息分配被证明可有效降低挤兑意愿——模拟显示,4%股息可使USDC挤兑概率下降1.34%。
实证校准:USDT与USDC各有脆弱性
基于2021年9月数据校准,USDT因储备流动性较低(仅56.2%为现金类资产)而面临2.495%的挤兑概率;USDC虽储备全为存款,但因套利不够集中,挤兑概率仍达2.134%。研究建议监管机构实时监控链上数据,包括套利者数量、前五大份额及价格对净赎回量的敏感度,以评估系统风险。