导语
社交交易从2000年前后起源至今已逾二十载,从早期的线上聊天室喊单,到如今加密货币交易所内嵌跟单与链上钱包追踪,形态不断演进。然而,伴随技术摩擦的减少,投资决策的责任归属问题日益凸显。
从聊天室起步:社交交易的原始形态
最早可量化的社交交易行为可追溯至2000年至2003年间的Activetrader公共聊天室。研究者从中识别出近九千笔交易,涉及676名交易者。当时,用户通过昵称发布买卖信息,其他人看到后需手动切换至交易软件重新下单,流程笨重且难以验证真实性。尽管如此,这种“实盘”分享已具备强烈的现场感——开仓后价格迅速反馈,但盈利截图易被挑选,亏损则被隐藏,仓位规模更无从得知。
真实账户接入:记录开始可核验
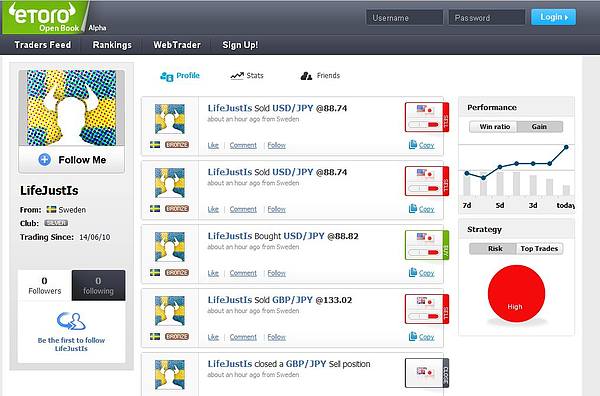
2007年,Covestor首次将用户在线投资组合连接至真实券商账户,由数据源自动获取交易记录,大幅减少人为筛选空间。同年,ZuluTrade在零售外汇市场推出信号服务,订阅者可自动复制交易员操作。2010年,eToro推出OpenBook和CopyTrader,不仅展示收益曲线,还赋予交易员头像、观点与粉丝身份,使其成为平台内的“公开人物”。MetaQuotes随后将Trading Signals集成进MetaTrader终端,实现一键订阅与自动执行,标志着社交交易进入自动化阶段。
排行榜的幻觉:高收益≠可持续优势
随着平台上交易员数量激增,用户面临“选谁跟”的难题。排行榜应运而生,以月度ROI、胜率、回撤等指标排序。然而,这些简化指标常具误导性:两名月收益同为30%的交易员,可能一个稳健低杠杆,另一个濒临爆仓后侥幸翻盘。研究表明,单纯跟随高收益交易员表现不佳;计入风险调整后策略略有改善,但未产生稳定超额收益。更甚者,排行榜会反向激励交易员追求短期爆发,而非长期稳健。
CEX收编带单员:分账机制重塑生态
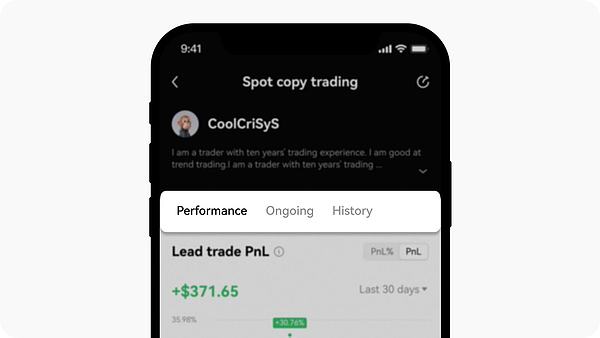
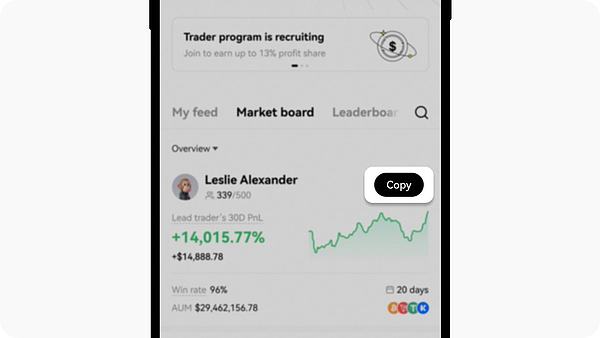
加密货币市场因全天运行、高杠杆永续合约及社群文化,成为社交交易的沃土。早期带单多在Telegram或Discord进行,存在利益冲突风险。主流CEX如Bitget、OKX、Binance陆续将跟单功能内嵌,交易记录自动同步,跟随者可设金额比例与止损,带单员则获得利润分成与平台曝光。例如,Bitget对交易员设置10%-20%的分成上限。这一模式使带单员从外部群主转变为交易所的“内容+交易”供给方,但也强化了高频、高波动策略的可见性。
同一信号,不同结果:执行偏差无处不在
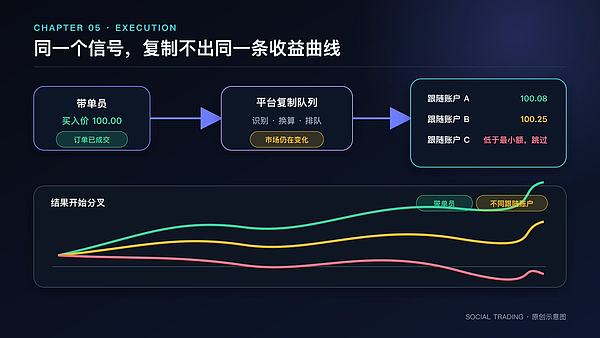
看似简单的“复制交易”,实则充满执行差异。带单员成交后,平台需识别并为跟随账户生成订单,期间市场价格已变。小币种流动性不足时,大量跟随订单本身就会推高入场价。仓位按比例换算可能低于最小下单量,导致跳过或取整偏差。开仓时点不同(是否同步现有仓位)、平仓时的拥挤滑点、永续合约的资金费率差异,以及杠杆与保证金模式区别,均使跟随者最终收益显著偏离带单员页面曲线。
监管追问:自动跟单是否等于委托管理?
随着自动化程度提高,监管机构开始质疑平台角色。英国FCA早在2015年指出,无需用户手动确认的自动复制应视为投资管理。欧盟ESMA在2023年发布25页监管简报,强调需根据信号来源、执行主体、商业关系等逐案判断业务性质。国际证监会组织IOSCO亦警示,社交交易常与高风险短线操作绑定,用户易在未理解杠杆与成本下盲目跟随。当平台参与筛选、排名、分账,其“中立展示屏”的辩解愈发无力。
链上钱包:新的“实盘身份证”?
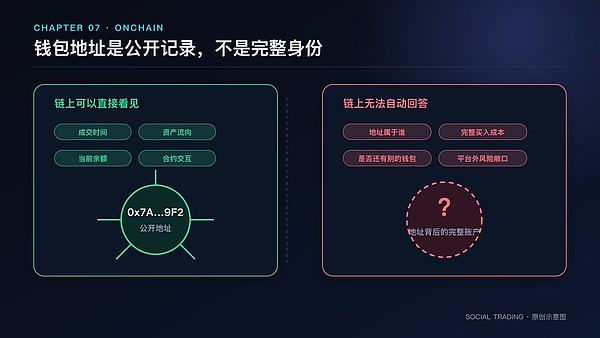
区块链提供了另一种透明可能:地址的交易、转账、持仓均可公开查询。Nansen等平台为地址打标签、计算PnL,构建“聪明钱”榜单。但链上透明有限——无法确认背后身份、跨链资产或场外成本。空投、跨链桥接、多地址拆分均干扰真实盈亏判断。2023年起,Telegram交易机器人支持钱包追踪与一键跟买,但用户仍需处理Gas、滑点、授权安全等复杂问题。
FOMO登场:社交与交易的再融合
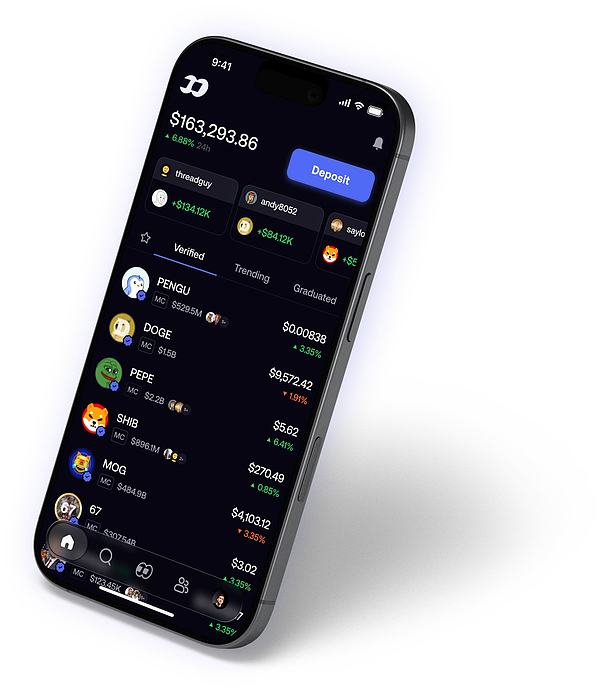
FOMO Labs于2025年推出社交优先的加密交易APP,整合Solana、Base、BNB Chain等多链资产,用户通过邮箱注册即获嵌入式钱包,支持法币入金与一键交易。其核心创新在于将信息流(Feed)、交易员PnL、持仓时间与下单入口置于同一界面。用户可查看他人“交易理由”(Trade Thesis),结合其真实持仓判断可信度。截至2026年中,FOMO累计交易量超40亿美元,用户逾62万。
关键分野:FOMO vs CEX跟单
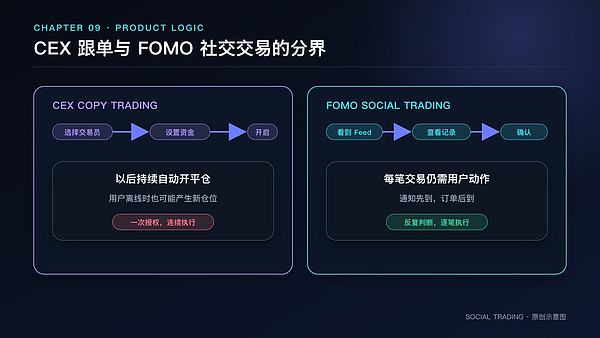
FOMO明确区分自身与CEX自动跟单:用户需手动确认每笔交易,保留最终决策权。CEX则在一次授权后持续自动执行,用户可能在睡眠中承担新风险。FOMO覆盖资产更广(含新发代币),但流动性参差;账户由Privy管理,支持私钥导出,资产真正归属用户。费用结构也更透明,平台费与第三方成本(Gas、滑点等)分列显示。
信息流即推动力:社会证明的双刃剑
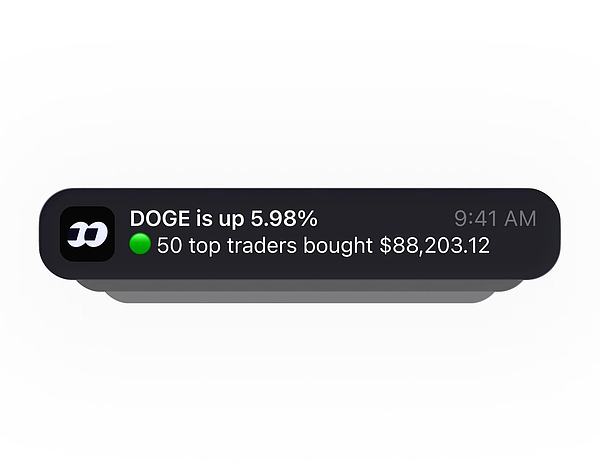
FOMO将“多少高手正在买入”直接推送至通知栏,形成强烈社会证明。对小流动性代币而言,集中跟单易引发价格剧烈波动与高滑点,早期盈利者无法保证后来者以相近成本入场。同时,交易业绩转化为社交身份——高PnL带来粉丝与传播力,但也可能诱使用户追逐显眼收益而非稳健策略。应用商店评论反映,用户既赞赏发现便捷性,也抱怨成交延迟与费用不透明。
未来方向:跨资产图谱与AI代理
Social Trading正迈向跨资产金融社交图谱,FOMO已整合Crypto、股票衍生品及预测市场。AI代理或将介入:初期用于风格分析与风险提醒,后期可能依规则自动筛选信号并执行交易。但若AI仍以短期ROI为标准,只会加速幸存者偏差。监管亦将跟进,要求明确模型选择逻辑与审计机制。无论技术如何演进,“谁作决定”的责任边界必须清晰。
结语:速度无法替代判断
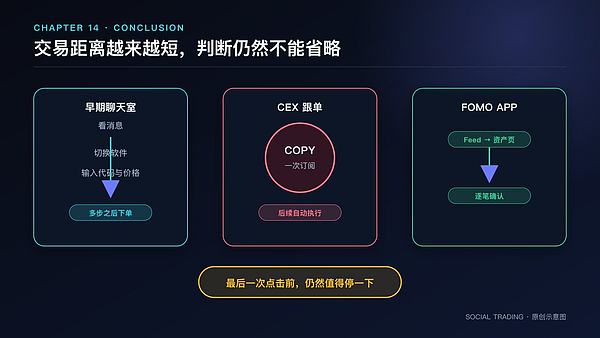
从聊天室到FOMO,社交交易不断缩短“看见”与“下单”的距离。技术解决了操作摩擦,却无法转移交易后果。排行榜证明的是过去赢过,而非未来可复制。真正的价值不在于模仿多快,而在于是否帮助用户做出更合适的决定。在界面日益顺滑的时代,主动暂停、审视数据、评估最坏情景,仍是每个交易者不可让渡的能力。